Mỗi năm, khi chuẩn bị báo cáo cho cổ đông, nhiều doanh nghiệp niêm yết cân nhắc một câu hỏi: nội dung phát triển bền vững nên nằm trong báo cáo thường niên, hay tách thành một báo cáo riêng?
Cả hai cách đều được dùng. Mỗi cách phù hợp với một tình trạng dữ liệu và một mục đích truyền thông khác nhau.
Bài viết này tổng hợp kinh nghiệm của OHHA khi thiết kế báo cáo phát triển bền vững theo cả hai cách, qua các dự án GEC, DIC và Petrolimex.
Hai cách trình bày
Tích hợp hay tách riêng
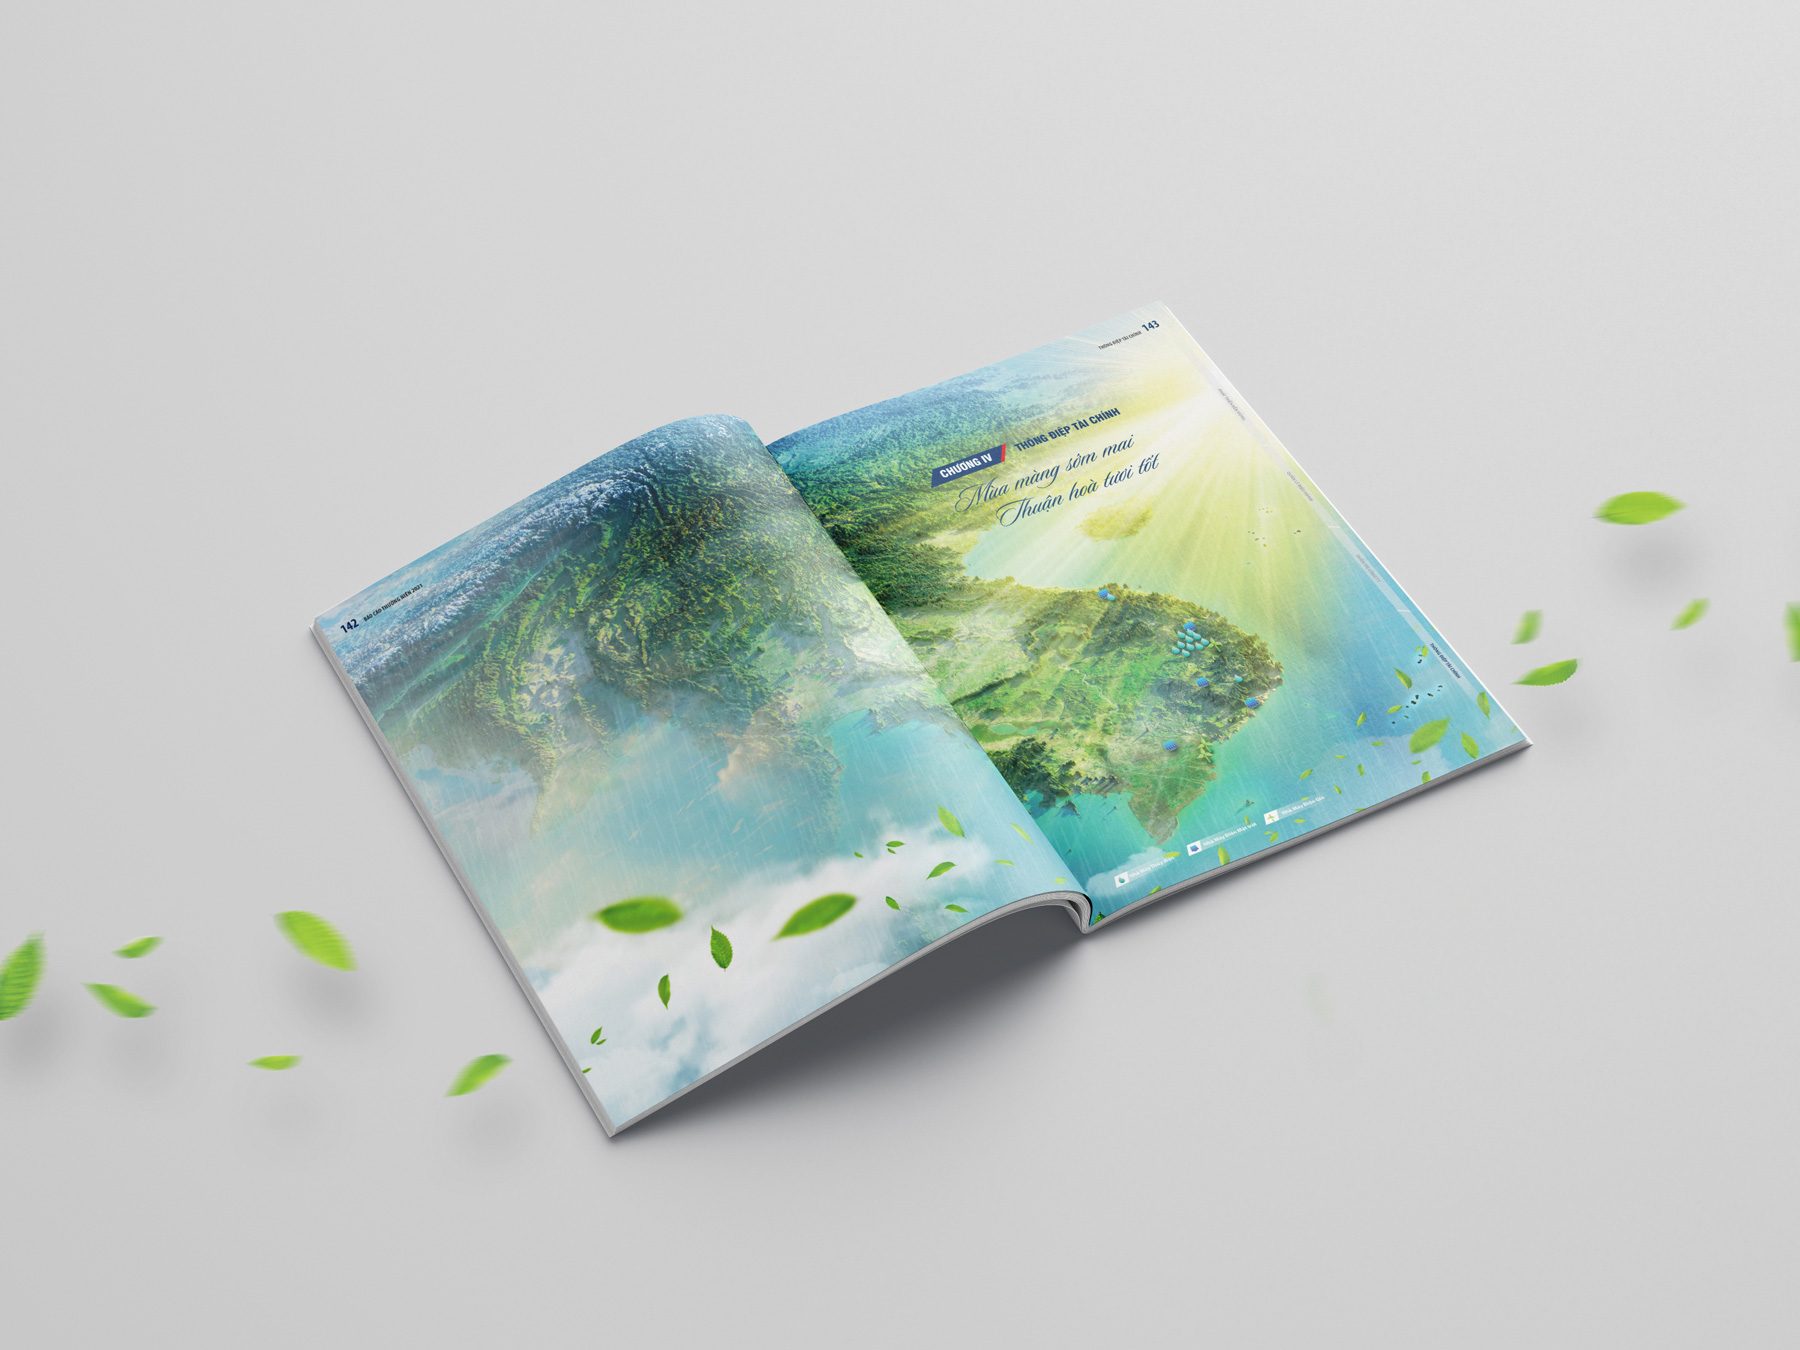
Báo cáo tích hợp
Đặt thông tin thường niên và thông tin phát triển bền vững trong cùng một ấn phẩm. Người đọc theo dõi kết quả kinh doanh và các hoạt động về môi trường, xã hội, quản trị trong một mạch chung.
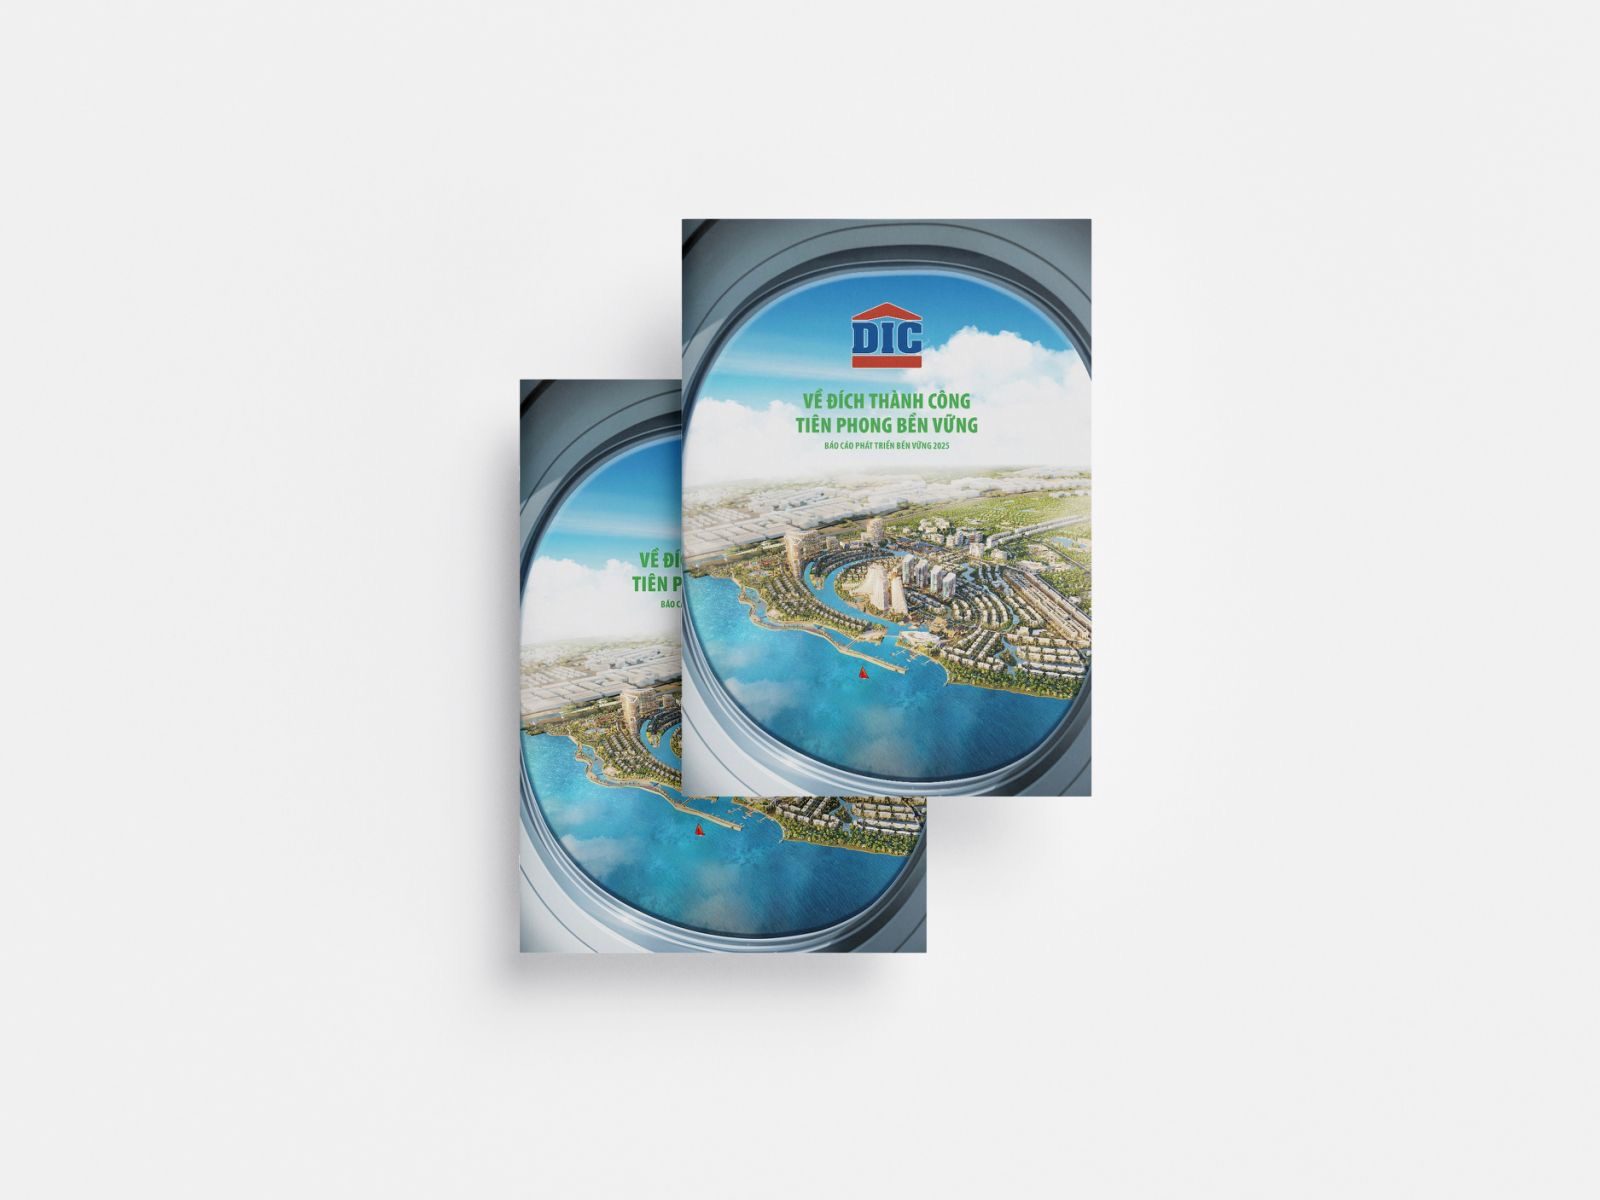
Báo cáo riêng
Một ấn phẩm độc lập, dành toàn bộ dung lượng cho nội dung phát triển bền vững. Báo cáo thường niên vẫn được phát hành song song và tập trung vào hoạt động kinh doanh, quản trị, tài chính.
Tiêu chí VLCA 2024
Bộ tiêu chí đánh giá báo cáo phát triển bền vững của Cuộc bình chọn Doanh nghiệp niêm yết (VLCA) 2024 không yêu cầu một hình thức cố định. Tiêu chí chú trọng việc chính sách kinh tế, môi trường và xã hội được lồng vào chiến lược kinh doanh cốt lõi, và báo cáo có liên kết với các báo cáo khác của doanh nghiệp. Nghĩa là câu hỏi không nằm ở hình thức, mà ở việc người đọc có thấy được mối liên hệ đó hay không.
Báo cáo tích hợp
Khi nào nên chọn báo cáo tích hợp
Báo cáo tích hợp phù hợp khi phát triển bền vững gắn trực tiếp với mô hình kinh doanh. Khi đó, tách hai nội dung ra sẽ khiến người đọc khó thấy câu chuyện chung.
Với báo cáo tích hợp GEC 2021, hoạt động chính của doanh nghiệp là năng lượng tái tạo. Phần bền vững vì vậy không phải một chương bổ sung, mà là một phần của câu chuyện kinh doanh. OHHA tổ chức cấu trúc để hai phần đọc liền mạch trong cùng một ấn phẩm.
Báo cáo tích hợp cũng phù hợp khi dữ liệu bền vững còn mỏng. Không phải công ty nào cũng có nhiều dữ liệu ESG ngay từ đầu. Đặt những nỗ lực ban đầu cạnh kết quả kinh doanh giúp chúng được nhìn thấy, thay vì nằm trong một báo cáo riêng ít trang.
Cần lưu ý: mục lục và hệ thống đề mục phải giúp người đọc tìm được phần bền vững nhanh chóng. Nhà đầu tư quan tâm ESG không muốn lật hết phần tài chính để tìm số liệu phát thải.
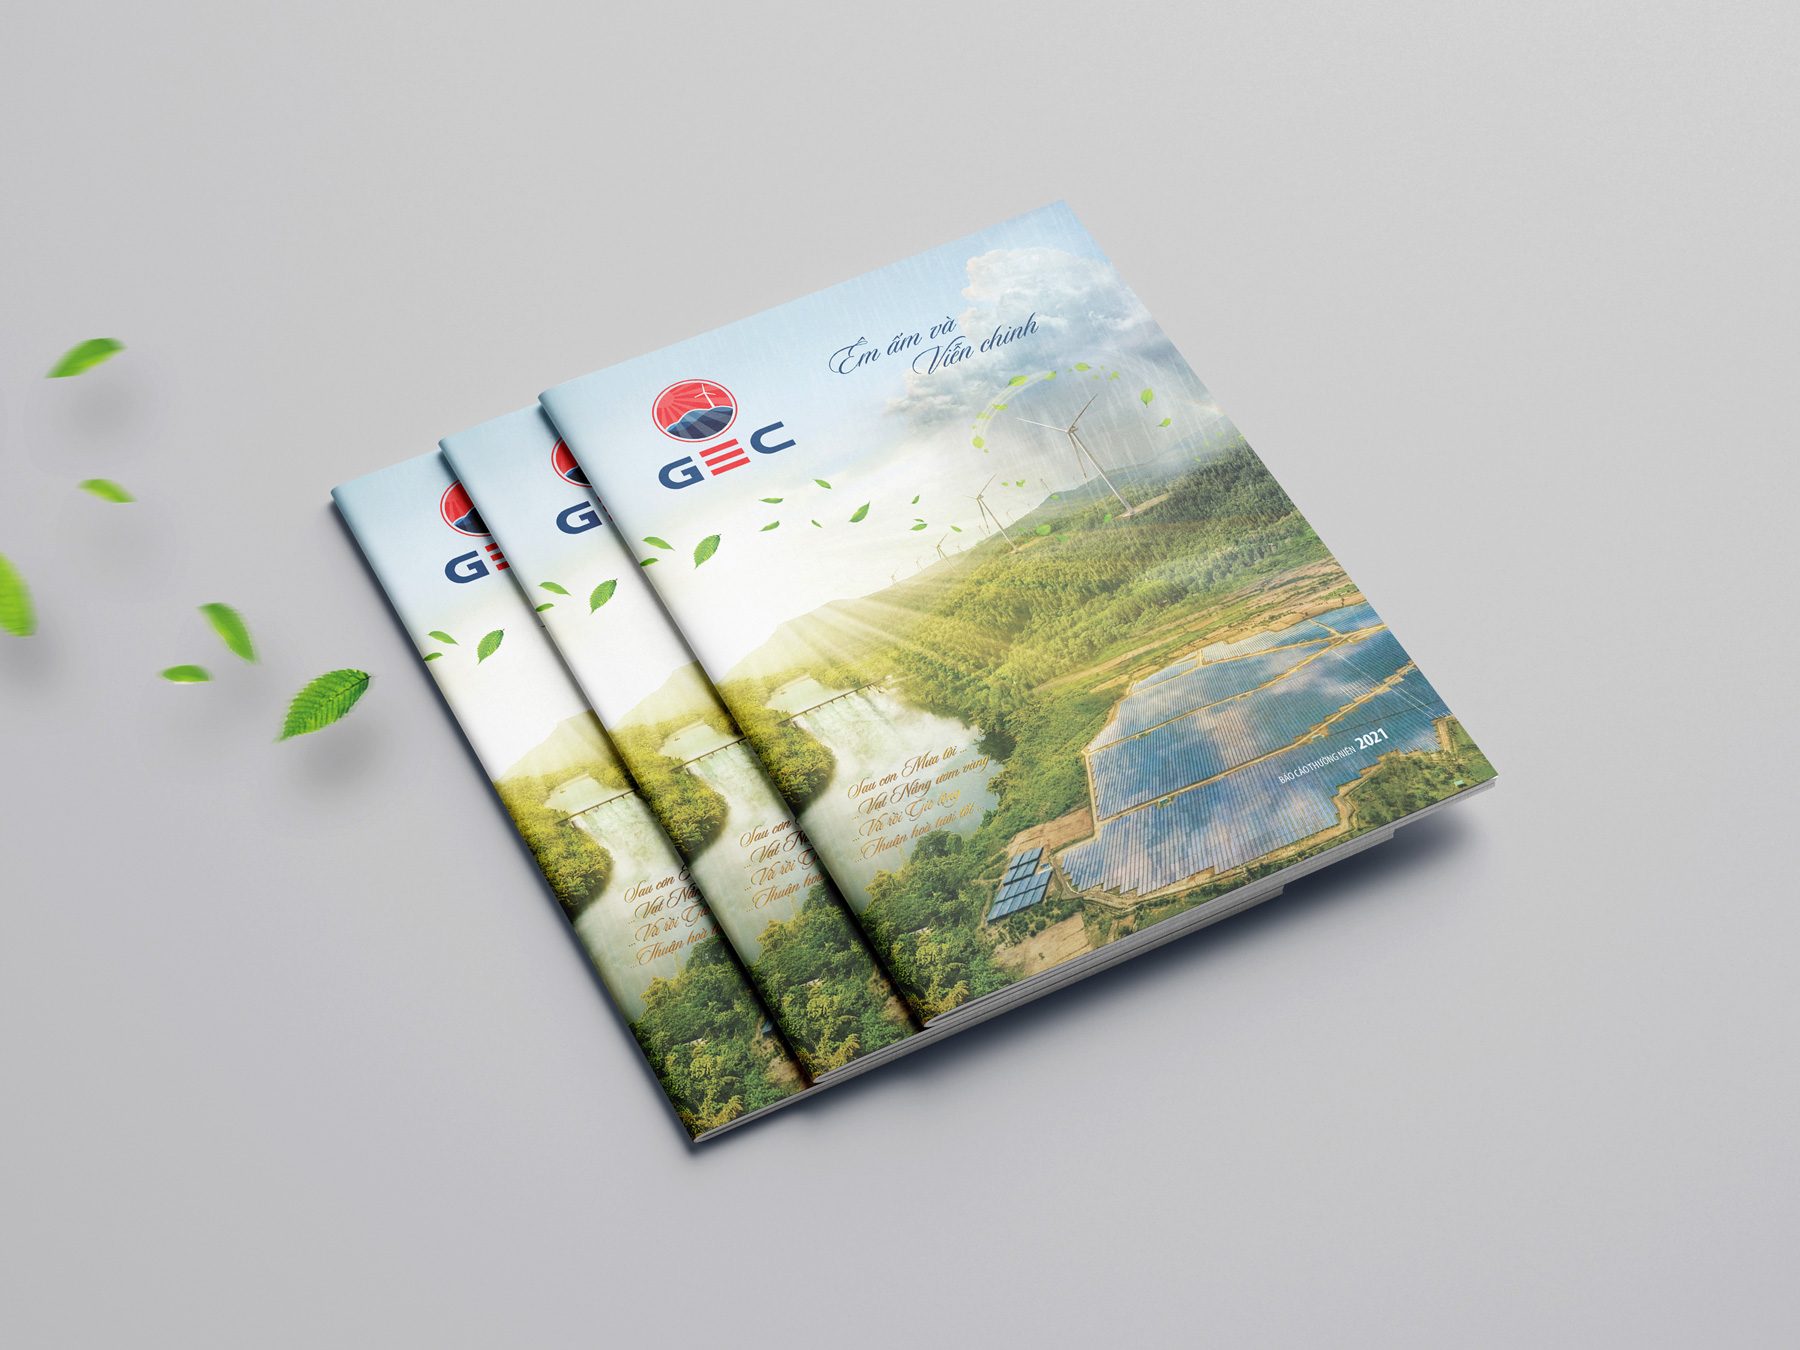
98/100
Giải Vàng LACP Vision Awards 2021, nhóm ngành Điện
VLCA 2022
Giải Tiến bộ vượt trội, Báo cáo Phát triển bền vững
Báo cáo riêng
Khi nào nên làm báo cáo riêng
Báo cáo riêng phù hợp khi doanh nghiệp có nhiều nội dung bền vững cần trình bày đầy đủ: nhiều chỉ tiêu môi trường, chương trình xã hội, số liệu qua nhiều năm. Đưa tất cả vào báo cáo thường niên sẽ làm ấn phẩm quá dày, và phần bền vững dễ bị đọc lướt.
Báo cáo riêng cũng cho phép phát triển một chủ đề riêng cho nội dung bền vững. Mỗi chủ đề được triển khai xuyên suốt, từ bìa đến các trang số liệu.
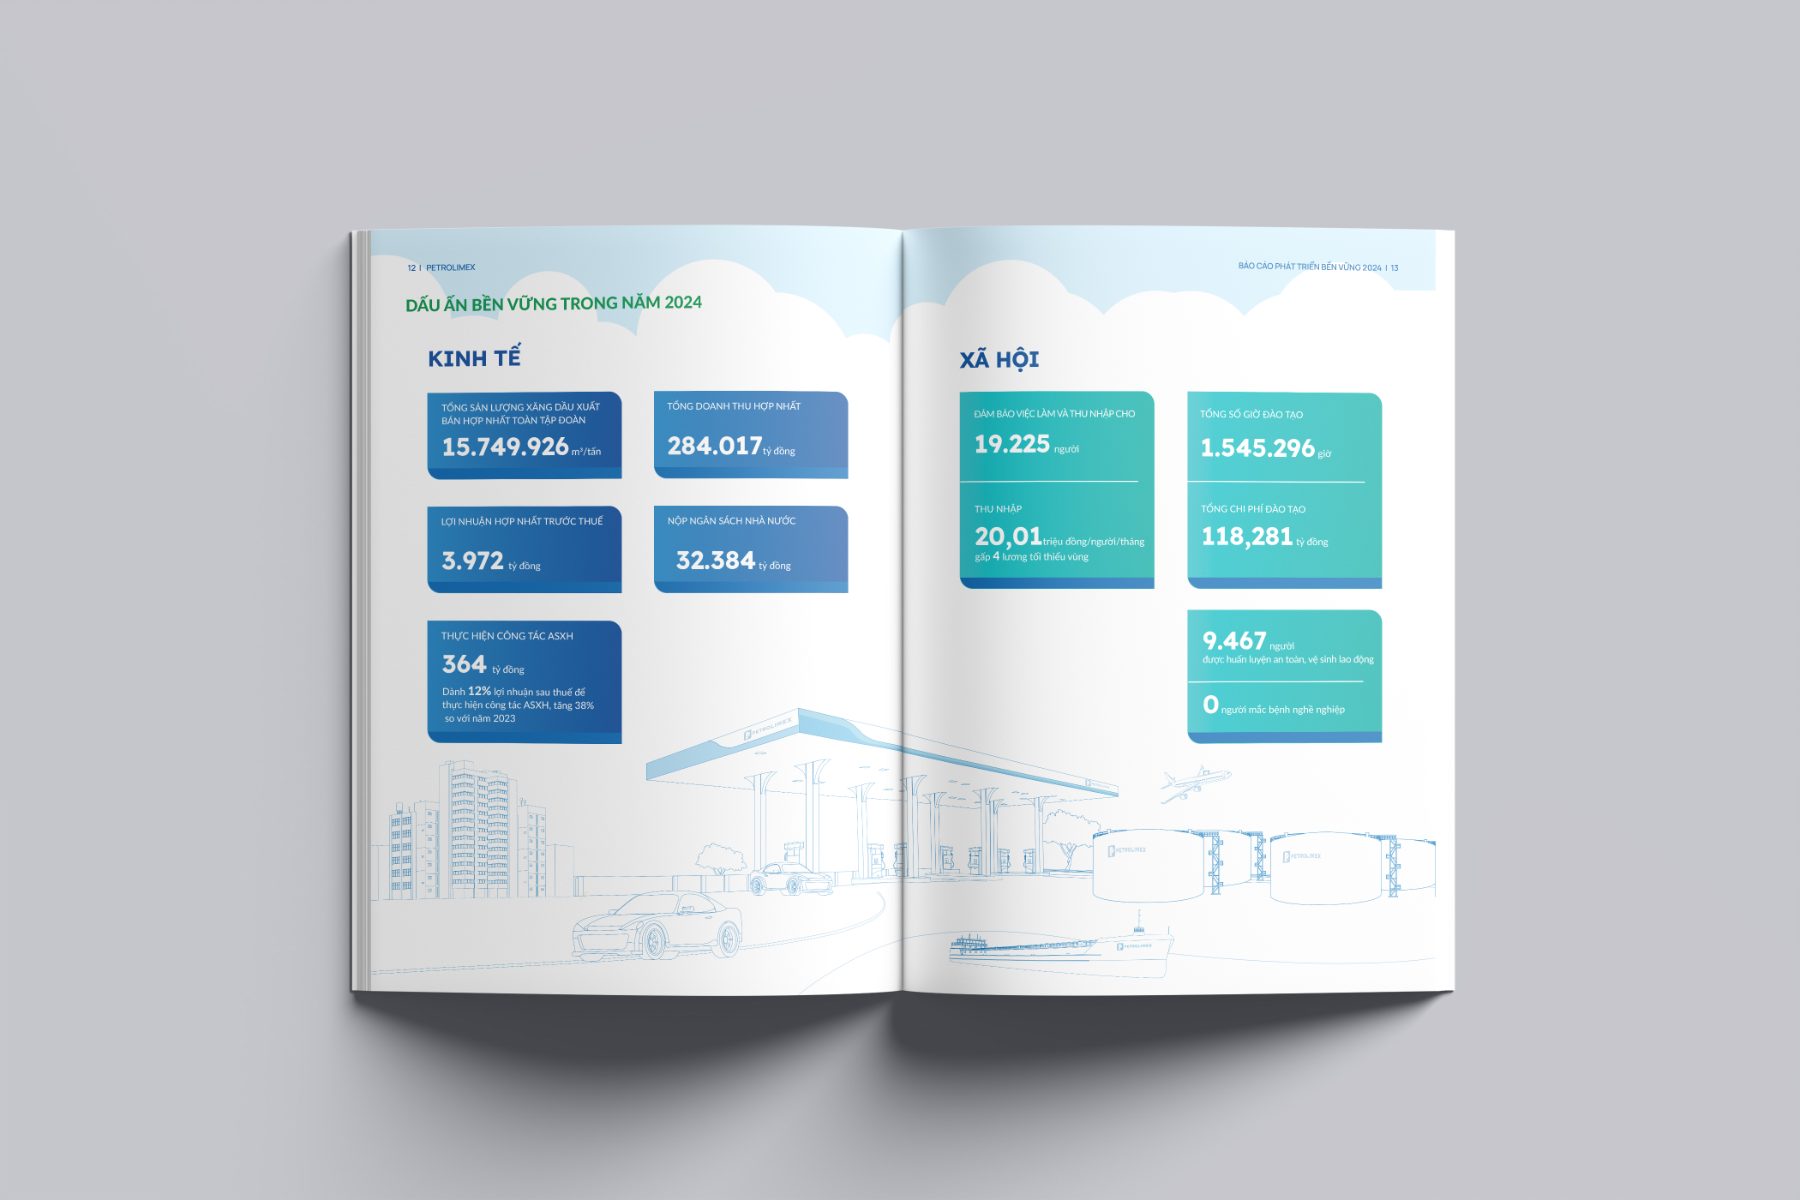
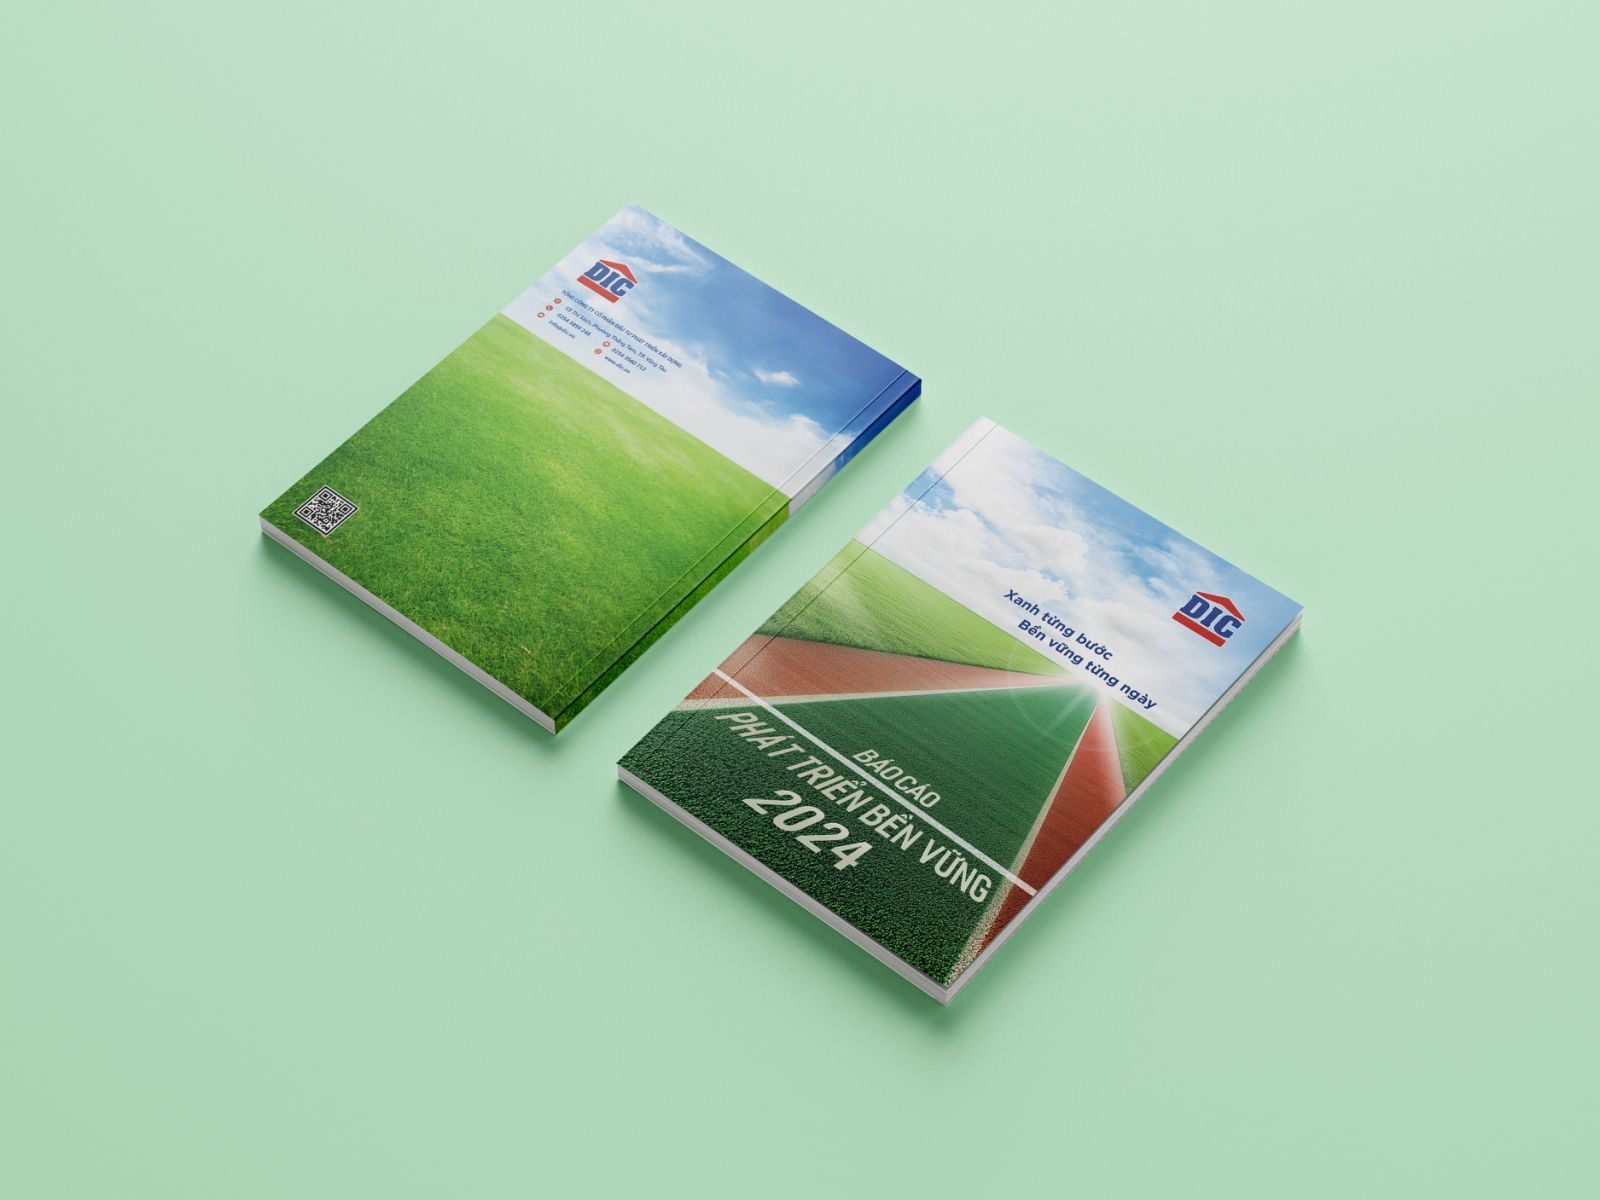
Cần lưu ý: báo cáo riêng vẫn cần cho thấy mối liên hệ với chiến lược kinh doanh. Một báo cáo chỉ liệt kê hoạt động mà không nói vì sao doanh nghiệp làm những việc đó sẽ khó thuyết phục người đọc.
Cùng một kỳ báo cáo
Làm cả hai ấn phẩm trong cùng kỳ
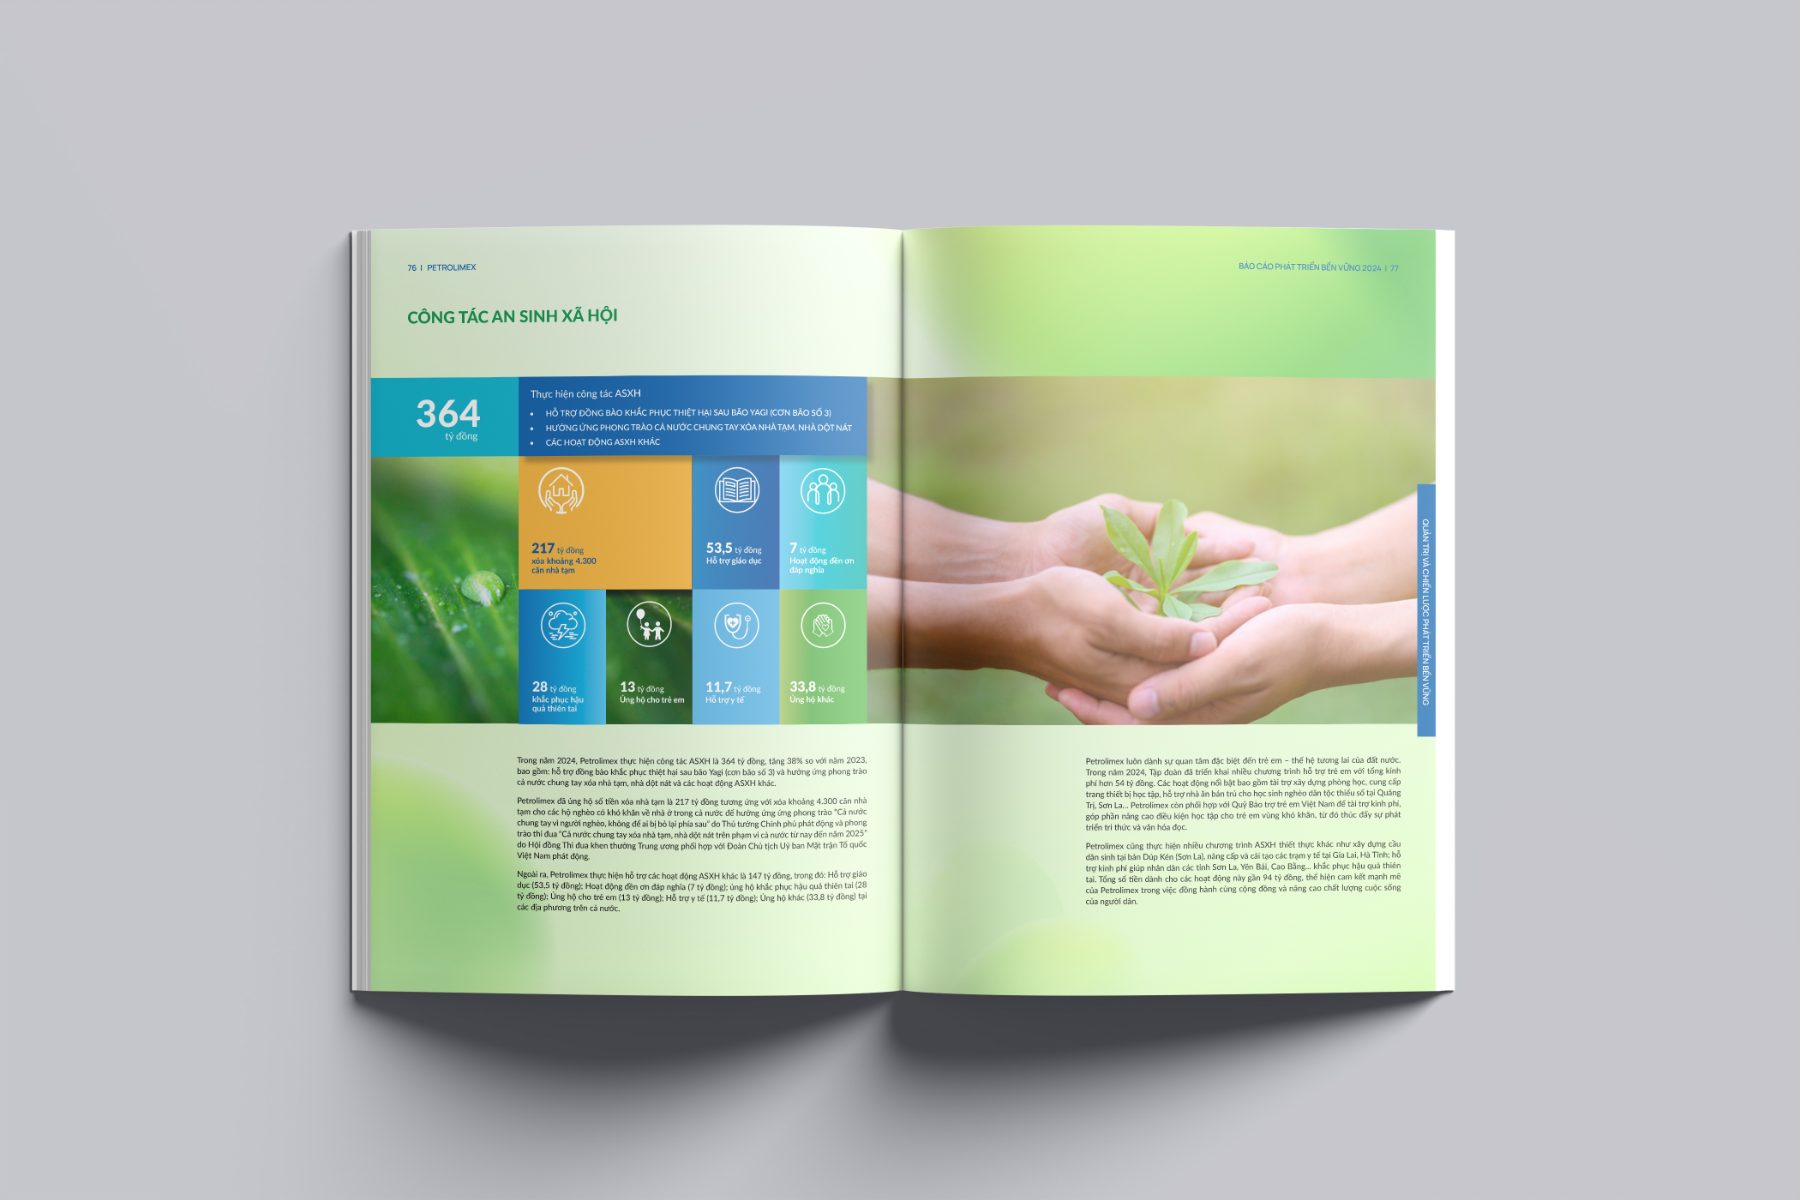
DIC và Petrolimex đều phát hành báo cáo thường niên và báo cáo phát triển bền vững trong cùng một năm. Mỗi báo cáo vẫn giữ chủ đề và mục đích riêng. Báo cáo thường niên Petrolimex 2024 mang chủ đề “Bản lĩnh doanh nghiệp trọng yếu”, còn báo cáo bền vững cùng năm là “Bước chân xanh vì một Việt Nam xanh”.
Nên thống nhất ngay từ đầu:
01
Hệ thống hình ảnh và cách trình bày bảng biểu, để hai ấn phẩm nhìn ra cùng một doanh nghiệp.
02
Phần nào nằm ở báo cáo nào, để tránh lặp nội dung hoặc chênh lệch số liệu giữa hai bản.
03
Cách hai báo cáo dẫn sang nhau: báo cáo thường niên tóm tắt phần bền vững và chỉ đến báo cáo riêng.
04
Đầu mối xác nhận số liệu chung cho cả hai báo cáo.
So sánh nhanh
Báo cáo tích hợp và báo cáo riêng
| Báo cáo tích hợp | Báo cáo riêng | |
|---|---|---|
| Phù hợp khi | Phát triển bền vững gắn với mô hình kinh doanh; dữ liệu ESG còn ít | Nhiều chỉ tiêu, chương trình và số liệu nhiều năm |
| Người đọc thấy | Mối liên hệ giữa kinh doanh và bền vững | Toàn bộ nỗ lực bền vững một cách đầy đủ |
| Chủ đề thiết kế | Một chủ đề chung | Có thể có chủ đề riêng |
| Cần chú ý | Mục lục giúp tìm nhanh phần bền vững | Cho thấy liên hệ với chiến lược; đồng bộ với báo cáo thường niên |
| Ví dụ của OHHA | GEC 2021 | DIC 2024, DIC 2025, Petrolimex 2024 |
Trước khi chọn
Hãy trả lời bốn câu hỏi
01
Phát triển bền vững là một phần của mô hình kinh doanh, hay là các hoạt động đi kèm?
02
Dữ liệu hiện có đủ cho bao nhiêu trang, và đã được xác nhận chưa?
03
Người đọc quan trọng nhất là ai: cổ đông, nhà đầu tư quan tâm ESG, đối tác hay cơ quan quản lý?
04
Doanh nghiệp có đủ thời gian và người phụ trách để làm hai ấn phẩm song song không?
Dù chọn cách nào, bộ tiêu chí VLCA 2024 đều chấm phần trình bày theo cùng những điều: báo cáo dễ hiểu, độ dài phù hợp, đồ thị và hình ảnh phù hợp với nội dung, có bản điện tử dễ truy cập và các phiên bản ngôn ngữ cần thiết.
Chuẩn bị kỳ báo cáo tới
Trao đổi về báo cáo của doanh nghiệp
Xem những gì cần chuẩn bị trước khi thiết kế, hoặc dịch vụ thiết kế báo cáo thường niên của OHHA khi làm hai ấn phẩm trong cùng kỳ.
Nguồn tham khảo: Bộ tiêu chí đánh giá Báo cáo phát triển bền vững, Cuộc bình chọn Doanh nghiệp niêm yết 2024.

